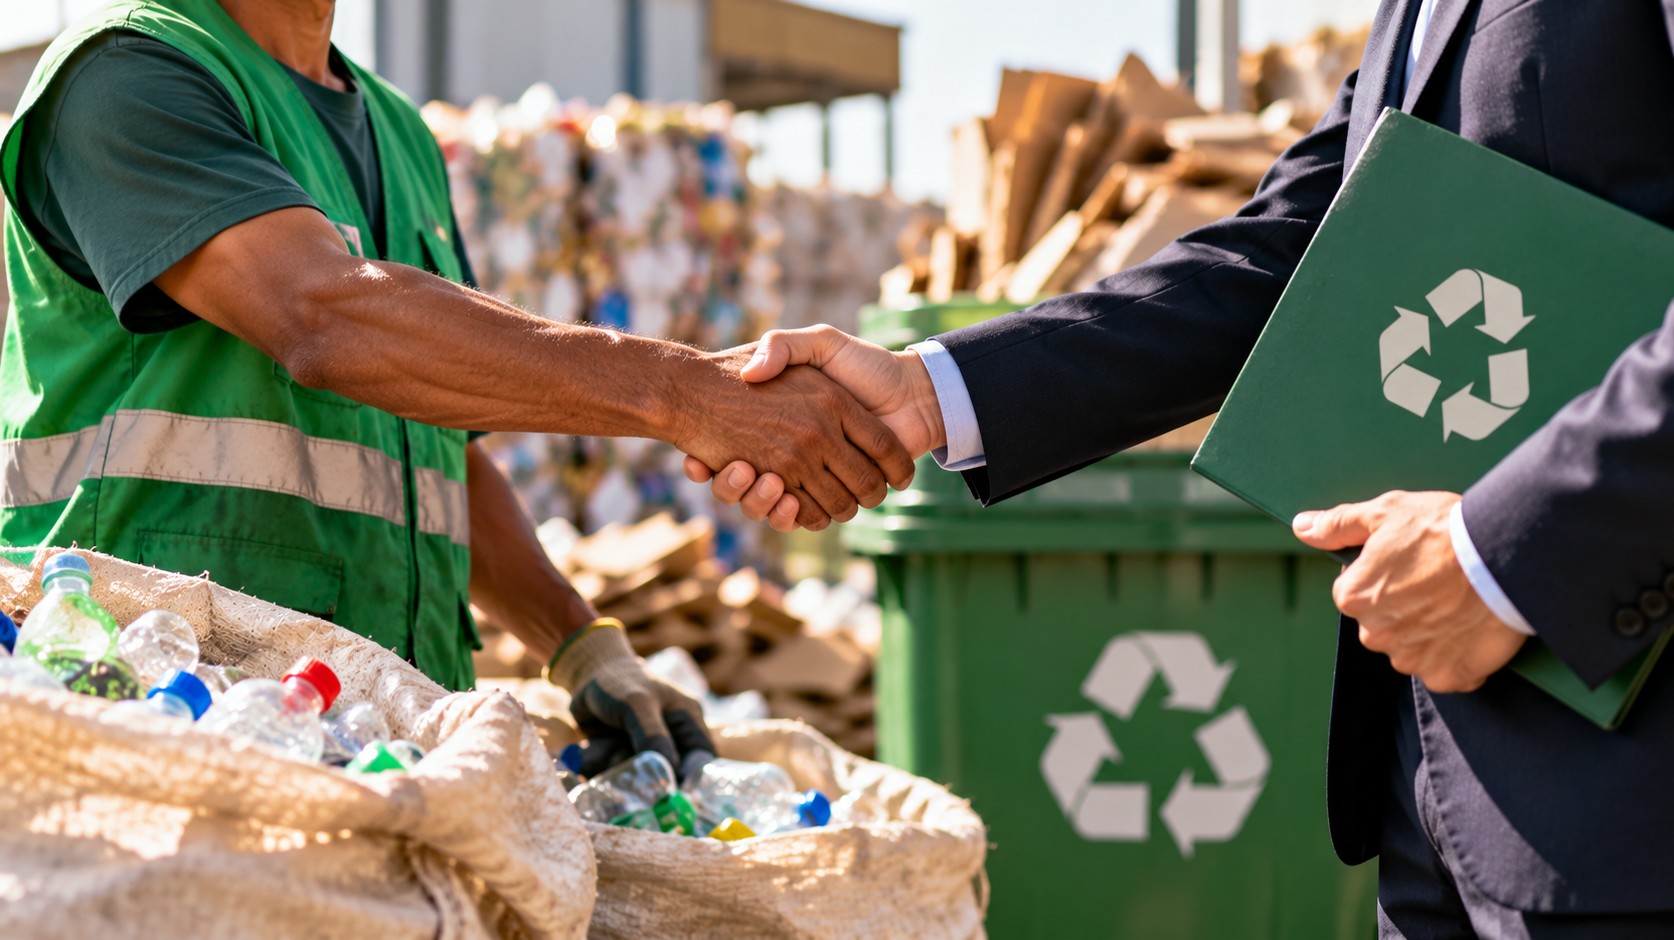
Uma proposta em análise na Câmara dos Deputados coloca a compra de materiais recicláveis no centro da relação entre empresas e o sistema tributário. O texto prevê a criação de um incentivo fiscal para empresas que adquirirem esses materiais diretamente de catadores.
A medida mira uma etapa específica da cadeia da reciclagem: o momento em que o material coletado deixa a atividade dos catadores e passa a ser comercializado com empresas. A intenção descrita na proposta é considerar essa operação para fins de benefício tributário.
Com isso, o projeto desloca o foco do incentivo para a decisão de compra. Em vez de tratar apenas da destinação dos resíduos ou do processamento industrial, a iniciativa estabelece uma hipótese relacionada à origem do material adquirido e ao vínculo comercial com os catadores.
Compra direta está no centro da proposta
O ponto principal do texto é a compra feita diretamente de catadores. São essas operações que poderão ser enquadradas na regra de incentivo fiscal prevista no projeto, caso a proposta avance e seja aprovada nos termos em análise.
Na prática, a iniciativa busca inserir a relação comercial entre empresas e catadores no debate sobre política tributária. A compra de materiais recicláveis deixa de ser apresentada apenas como uma transação de fornecimento e passa a ser tratada também como uma operação que pode produzir efeito na apuração de benefícios fiscais.
O projeto não tem como foco a atividade de coleta em si. A medida se concentra na etapa posterior, quando os materiais reunidos pelos catadores são vendidos a empresas. É nessa passagem entre a coleta e o mercado que o texto identifica a possibilidade de incentivo.
Como a proposta relaciona empresas e catadores
Os catadores aparecem na proposta como a origem dos materiais recicláveis. As empresas, por sua vez, são o público diretamente alcançado pelo benefício fiscal, pois seriam elas as responsáveis pela aquisição dos produtos.
Essa configuração estabelece uma relação entre os dois lados da operação. Para os catadores, o projeto trata da venda dos materiais coletados. Para as empresas, prevê uma vantagem tributária associada à decisão de comprar diretamente dessa origem.
A lógica apresentada no texto é a de reconhecer, por meio do sistema fiscal, uma operação que ocorre na base da cadeia de comercialização dos recicláveis. O benefício não é descrito como um pagamento direto aos catadores, mas como um incentivo destinado às empresas compradoras.
Assim, a proposta atua sobre o elo comercial da reciclagem. O material passa pela coleta, é reunido pelos catadores e, depois, chega às empresas por meio da venda. É esse último movimento que o projeto pretende vincular ao tratamento tributário diferenciado.
O que muda no debate sobre reciclagem
O debate legislativo passa a considerar não apenas a recuperação dos resíduos, mas também as condições em que os materiais são comercializados. A origem do produto e a identidade de quem realizou a coleta entram na formulação do incentivo previsto.
Ao associar o benefício à compra direta de catadores, o texto introduz uma referência específica para a operação empresarial. A empresa não seria considerada apenas como compradora de material reciclável, mas como participante de uma relação comercial com trabalhadores que atuam na coleta desses produtos.
O projeto, portanto, trata a política tributária como instrumento para alcançar uma etapa da cadeia que envolve a comercialização dos recicláveis. A proposta busca dar relevância fiscal à operação realizada entre catadores e empresas, sem deslocar para o benefício a responsabilidade pela coleta ou pelo processamento do material.
O alcance da medida dependerá da tramitação do texto e da forma como seus dispositivos forem analisados nas etapas legislativas. Enquanto a proposta estiver em discussão, o incentivo permanece como uma previsão sujeita ao exame da Câmara dos Deputados.
Benefício depende da tramitação do projeto
A criação do incentivo fiscal ainda não representa uma regra em vigor. O projeto precisa seguir o processo de análise no Legislativo antes que qualquer benefício possa ser aplicado. A aprovação do texto e a definição final de seus dispositivos serão determinantes para estabelecer como a medida funcionaria.
Também será necessário observar, durante a tramitação, o formato que será dado ao incentivo e as condições para o enquadramento das compras. A proposta apresentada concentra-se na aquisição direta de materiais recicláveis de catadores, mas a aplicação da regra dependerá da redação aprovada ao final do processo.
Por enquanto, o que está em discussão é a possibilidade de reconhecer essas compras no campo tributário. A iniciativa coloca a relação entre empresas e catadores como elemento da política de reciclagem e leva para o Legislativo uma discussão sobre a forma de estimular a comercialização dos materiais coletados.
Ênfase na etapa posterior à coleta
A proposta também diferencia dois momentos da cadeia. O primeiro é a coleta dos materiais, realizada pelos catadores. O segundo é a venda dos produtos a empresas. O incentivo previsto está relacionado ao segundo momento, que envolve a negociação e a aquisição dos recicláveis.
Essa distinção é relevante porque o projeto não trata genericamente de qualquer atividade ligada à reciclagem. O texto tem como referência uma operação comercial determinada: a compra feita por uma empresa diretamente de catadores.
Ao escolher essa etapa como base para o benefício, a proposta leva a discussão tributária para o ponto em que o material entra no circuito empresarial. A compra passa a ser o elemento usado para estabelecer a possibilidade de incentivo, enquanto os catadores permanecem como a origem dos recicláveis negociados.
O projeto em análise na Câmara, portanto, combina dois elementos: a atuação dos catadores na coleta e a decisão empresarial de adquirir os materiais. A partir dessa combinação, o texto cria uma hipótese de tratamento tributário específico para as empresas participantes da operação.
A proposta ainda está em tramitação e poderá ser examinada e modificada ao longo do processo legislativo. Até que haja decisão sobre o texto, a previsão de incentivo fiscal permanece limitada ao conteúdo do projeto em análise.
Fonte: Agência Câmara de Notícias.